
بازار ارزهای دیجیتال همیشه فقط درباره کوینها و توکنهای بومی بلاکچین نبوده است. یکی از روندهایی که نگاهها را به سمت پیوند میان بازارهای سنتی و فناوری بلاکچین برده، مفهوم RWA چیست است؛ یعنی نمایش دیجیتال داراییهای دنیای واقعی و مالی در بسترهای مبتنی بر بلاکچین.
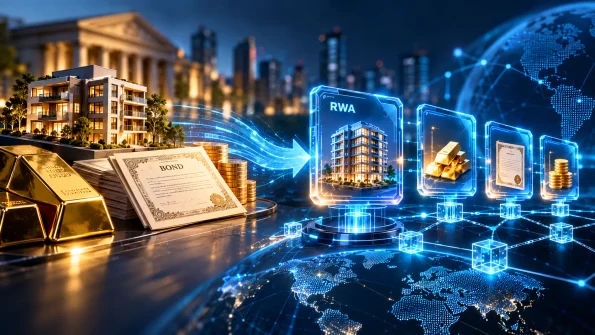
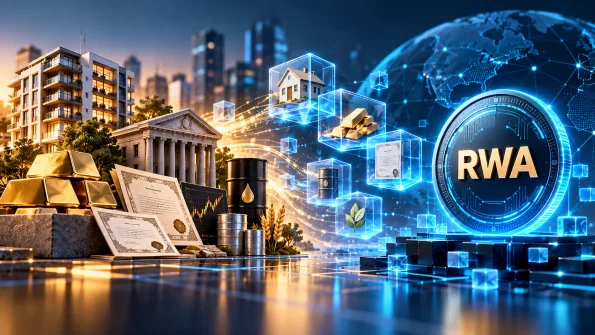
اما RWA چیست و چرا این موضوع برای بازار کریپتو اهمیت پیدا کرده است؟ پاسخ را باید در یک تغییر مهم جستوجو کرد: بهجای اینکه بلاکچین فقط میزبان داراییهای دیجیتال بومی باشد، میتواند برای ثبت، انتقال و مدیریت حقوق مرتبط با برخی داراییهای واقعی و مالی نیز مورد استفاده قرار بگیرد. نمایش مفهومی RWA از دارایی واقعی تا توکن دیجیتال تصویر مفهومی از تبدیل دارایی واقعی و مالی به نمایش دیجیتال روی زیرساخت بلاکچین.
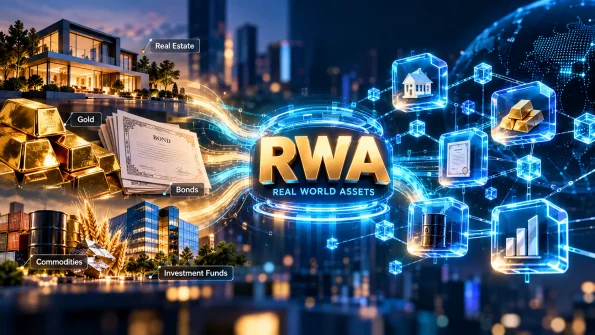
اگر بخواهیم ساده توضیح دهیم، RWA چیست را میتوان در یک جمله خلاصه کرد: استفاده از توکنها و زیرساخت بلاکچین برای نمایش یا ثبت حقوق مرتبط با داراییهایی که خارج از دنیای کریپتو وجود دارند. این دارایی میتواند یک ابزار مالی، سهمی از یک صندوق، اوراق، ملک، کالا یا حق قراردادی باشد.
در این مدل، توکن صرفاً یک تصویر دیجیتال از دارایی نیست. ساختار حقوقی و فنی پروژه تعیین میکند دارنده توکن دقیقاً چه حقی دارد و ارتباط آن حق با دارایی پایه چگونه برقرار میشود. به همین دلیل، در بررسی این مفهوم باید میان «توکن»، «دارایی پایه» و «حقوق دارنده توکن» تفاوت قائل شد.
یکی از دلایل توجه به این حوزه، تلاش برای کاهش اصطکاک در برخی فرایندهای مالی است. بلاکچین میتواند ثبت مالکیت، انتقال دارایی و اجرای برخی قواعد قراردادی را در یک زیرساخت برنامهپذیر ترکیب کند. این موضوع باعث شده توکنیزهسازی از یک مفهوم صرفاً فنی فراتر برود و به موضوعی در مرز فناوری مالی، بازار سرمایه و زیرساختهای تسویه تبدیل شود.
برای مثال، تصور کنید واحدهای یک صندوق سرمایهگذاری یا یک اوراق مالی به شکل توکن صادر شوند. در صورت طراحی مناسب، انتقال توکن میتواند با ثبت مالکیت در یک دفترکل دیجیتال هماهنگ شود. این موضوع لزوماً به معنی حذف همه واسطهها نیست؛ بلکه میتواند معماری فرایند را تغییر دهد. انواع داراییهای قابل نمایش در مدل RWA تصویر مفهومی از سه گروه دارایی در اکوسیستم RWA: املاک، ابزارهای مالی و کالاها.
وقتی درباره RWA چیست صحبت میکنیم، نباید آن را فقط به املاک محدود کنیم. طیف داراییهای بالقوه گستردهتر است. ابزارهای بدهی، اوراق، واحدهای صندوقهای سرمایهگذاری، کالاها و برخی حقوق مالکانه از جمله نمونههایی هستند که میتوانند در مدلهای توکنیزهسازی مورد بررسی قرار گیرند.
املاک یکی از نمونههای قابلدرک برای توضیح RWA است. یک پروژه میتواند ساختاری ایجاد کند که توکنها نماینده سهم یا حق مشخصی نسبت به یک دارایی ملکی باشند. البته جزئیات حقوقی، نحوه نگهداری ملک، سازوکار انتقال و قوانین حوزه قضایی در این مدل اهمیت اساسی دارند.
اوراق بدهی و سایر ابزارهای مالی نیز میتوانند در قالب توکن عرضه شوند. در این حالت، ارزش فناوری صرفاً به «دیجیتالی شدن» محدود نیست؛ مسئله اصلی این است که آیا توکن میتواند چرخه صدور، نگهداری، انتقال و تسویه را با کارایی بیشتری پشتیبانی کند.
واحدهای صندوقها و کالاهایی مانند طلا نیز در بحث توکنیزهسازی مطرح هستند. اما در همه این موارد باید مشخص باشد که توکن دقیقاً چه حقی ایجاد میکند و دارایی پایه چگونه نگهداری، ارزشگذاری و مدیریت میشود.
این پرسش مهمی است. اگر یک پروژه فقط یک توکن جدید ایجاد کند، اما ارتباط شفاف و قابلاثباتی با دارایی پایه نداشته باشد، بخش مهمی از ایده RWA از بین میرود. بنابراین این مفهوم را نمیتوان بدون توجه به لایه حقوقی، ساختار مالکیت و سازوکار نگهداری دارایی توضیح داد.
در یک پروژه جدی، چند لایه باید کنار هم کار کنند: دارایی پایه، نهاد یا سازوکار نگهدارنده، قراردادهای حقوقی، توکن، زیرساخت بلاکچین، دادههای مورد نیاز و روش انتقال یا بازخرید. ضعف در هرکدام از این لایهها میتواند ارزش عملی مدل را کاهش دهد. لایههای ارزیابی پروژههای RWA تصویر مفهومی از ارزیابی چندلایه پروژههای RWA؛ از دارایی پایه تا زیرساخت، حقوق و ریسک.
یکی از اشتباهات رایج این است که رشد یک حوزه را با رشد همه داراییها و پروژههای آن حوزه یکسان بدانیم. درباره RWA چیست نیز همین موضوع اهمیت دارد. حتی اگر استفاده از توکنیزهسازی در بازارهای مالی گسترش پیدا کند، نتیجه آن برای همه پروژهها یکسان نخواهد بود.
اولین معیار، کاربرد است. باید مشخص شود پروژه دقیقاً چه مسئلهای را حل میکند و چرا استفاده از توکن و بلاکچین نسبت به زیرساخت سنتی ارزش افزوده ایجاد میکند.
دومین معیار، پذیرش واقعی است. تعداد کاربران، حجم استفاده، نهادهای مشارکتکننده و میزان فعالیت واقعی میتوانند تصویر بهتری از کاربرد یک پروژه نسبت به تبلیغات یا روایتهای بازار ارائه دهند.
سومین معیار، زیرساخت است. پروژهای که فقط روی صدور توکن تمرکز دارد، با پروژهای که زیرساخت صدور، انتقال، داده، تطبیق و تسویه را میسازد یکسان نیست.
چهارمین معیار، ریسک است. ریسک فنی، حقوقی، نقدشوندگی، طرف مقابل، نگهداری دارایی و حاکمیت میتواند بر نتیجه نهایی اثر بگذارد. به همین دلیل، RWA چیست بدون بررسی ریسکها پاسخ کاملی ندارد.
برای جمعبندی این بخش باید توجه کرد که مزیت فناوری زمانی معنا پیدا میکند که یک مسئله واقعی را حل کند.
یکی از مزیتهای بالقوه، برنامهپذیری است. توکنها میتوانند در قراردادهای هوشمند و فرایندهای دیجیتال مورد استفاده قرار گیرند. این موضوع در برخی سناریوها میتواند انتقال و تسویه را سادهتر یا سریعتر کند.
مزیت بالقوه دیگر، امکان تقسیم مالکیت یا دسترسی به بخشهای کوچکتر از یک دارایی است. البته این موضوع به ساختار حقوقی و مقررات بستگی دارد و نباید آن را بهعنوان نتیجه قطعی هر پروژه در نظر گرفت.
همچنین، توکنیزهسازی میتواند اطلاعات مربوط به انتقال و مالکیت را در یک دفترکل دیجیتال قابلردیابیتر کند. با این حال، شفافیت بلاکچین لزوماً به معنی صحت دادههای بیرون از زنجیره نیست. اگر اطلاعات مربوط به دارایی پایه نادرست باشد، ثبت آن روی بلاکچین مشکل را بهتنهایی حل نمیکند.
پرسش RWA چیست وقتی به تصمیمگیری میرسد، بدون شناخت ریسکها ناقص خواهد بود.
اولین مسئله، ارتباط میان دارایی واقعی و توکن است. باید مشخص باشد چه نهادی دارایی را نگهداری میکند و چه سازوکاری حقوق دارنده توکن را تضمین میکند.
مسئله دوم، قانونگذاری است. توکن یک اوراق مالی، واحد صندوق یا حق مالکیت ممکن است در حوزههای قضایی مختلف وضعیت حقوقی متفاوتی داشته باشد. بنابراین ساختار حقوقی پروژه به اندازه فناوری آن اهمیت دارد.
ریسک نقدشوندگی نیز مهم است. توکنیزه شدن یک دارایی بهخودیخود بازار عمیق و نقدشونده ایجاد نمیکند. برای خرید و فروش مؤثر، باید طرف مقابل، زیرساخت معاملاتی و سازوکارهای مناسب وجود داشته باشد.
در کنار این موارد، ریسک قرارداد هوشمند، امنیت کیف پول، حاکمیت پروژه، کیفیت دادههای برونزنجیره و ریسک طرف مقابل نیز باید بررسی شوند. در کنار مزایای بالقوه توکنیزهسازی، چالشهایی مانند پیچیدگی عملیاتی، نقدشوندگی، امنیت و ابهام مقرراتی نیز باید در نظر گرفته شوند.
در عمل، فهم اینکه RWA چیست باید از بررسی دارایی پایه و حقوقی که توکن ایجاد میکند شروع شود.
اگر هدف از مطالعه این حوزه پیدا کردن پروژههای قابل بررسی باشد، بهتر است بهجای دنبال کردن صرفِ نام توکنها، ابتدا مدل کسبوکار و زیرساخت پروژه را بررسی کنیم.
در قدم اول، مشخص کنید دارایی پایه چیست. سپس ببینید توکن دقیقاً چه حقی به دارنده میدهد. بعد از آن، سازوکار نگهداری و ارزشگذاری دارایی، نهادهای درگیر، بلاکچین مورد استفاده و روش انتقال یا بازخرید را بررسی کنید.
در مرحله بعد، به نشانههای پذیرش واقعی توجه کنید. همکاریهای قابلتأیید، استفاده واقعی از محصول و فعالیت اقتصادی قابلاندازهگیری معمولاً اطلاعات بیشتری از وعدههای بازاریابی ارائه میکنند.
همچنین بهتر است مفهوم توکنیزهسازی داراییها را در کنار ساختار پروژه بررسی کنید و برای درک بهتر رابطه فناوری و بازار، کاربرد بلاکچین در بازارهای مالی را نیز مطالعه کنید.
پاسخ قطعی به این پرسش هنوز زود است. اما از نظر مفهومی، RWA در نقطهای قرار دارد که فناوری بلاکچین را به بازارهای مالی و داراییهای سنتی نزدیک میکند. همین اتصال باعث شده این حوزه برای شرکتهای فناوری مالی، مؤسسات مالی و توسعهدهندگان زیرساخت جذاب باشد.
در عین حال، موفقیت این روند به چند عامل وابسته است: زیرساخت مقیاسپذیر، چارچوب حقوقی روشن، استانداردهای مناسب داده، سازوکارهای قابلاعتماد برای نگهداری دارایی و وجود تقاضای واقعی. بنابراین بهتر است بهجای نگاه کردن به RWA بهعنوان یک موج واحد، آن را مجموعهای از مدلهای مختلف توکنیزهسازی بدانیم.
در نهایت، پاسخ به پرسش RWA چیست فقط در تعریف یک اصطلاح خلاصه نمیشود. مهمتر از آن، درک رابطه میان دارایی واقعی، حقوق مالکیت، توکن، زیرساخت بلاکچین و بازار است. اگر این اجزا درست کنار هم قرار بگیرند، توکنیزهسازی میتواند بخشی از زیرساخت آینده بازارهای مالی باشد؛ اما این موضوع به معنی موفقیت قطعی همه پروژهها یا توکنهای مرتبط نیست.
در این مقاله دیدیم RWA چیست و چرا مفهوم داراییهای دنیای واقعی روی بلاکچین مورد توجه قرار گرفته است. از املاک و طلا تا اوراق و صندوقها، داراییها و حقوق مالی مختلف میتوانند در مدلهای گوناگون توکنیزه شوند.
با این حال، مهمترین نکته این است که رشد یک حوزه با موفقیت تکتک پروژههای آن تفاوت دارد. برای بررسی هر پروژه باید کاربرد، پذیرش واقعی، زیرساخت، ساختار حقوقی، نقدشوندگی و ریسکها را جداگانه ارزیابی کرد.
RWA چیست؟ در سادهترین تعریف، پلی میان داراییهای دنیای واقعی و زیرساختهای دیجیتال است؛ پلی که هنوز در حال شکلگیری است و آینده آن به کیفیت فناوری، مقررات و میزان استفاده واقعی بستگی دارد.