
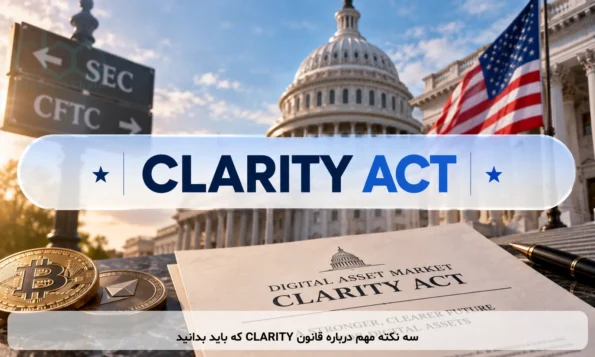
قانون شفافیت بازار داراییهای دیجیتال (Digital Asset Market CLARITY Act) قرار است پس از بیش از یک سال کار قانونگذاری بر روی این لایحه، در تاریخ ۱۵ سپتامبر یک آزمون بسیار مهم در سنای آمریکا را پشت سر بگذارد. مجلس نمایندگان لایحه H.R. 3633 را با رأی ۲۹۴ به ۱۳۴ در ژوئیه ۲۰۲۵ تصویب کرد و کمیته بانکداری سنا نسخه خود را با رأی ۱۵ به ۹ در مه ۲۰۲۶ پیش برد.
قانونگذاران بعداً کار کمیتههای بانکداری و کشاورزی را با هم ادغام کردند، در حالی که رهبر اکثریت سنا، جان تون، پیش از تعطیلات ماه اوت، درخواست خاتمه بحث (cloture) را ثبت کرد و ۱۵ سپتامبر را به عنوان مانع بزرگ بعدی تعیین نمود.
این رأی به معنای تصویب نهایی نیست. سناتورها اساساً تصمیم میگیرند که آیا بحث ادامه پیدا کند یا نه، و برای خاتمه بحث به ۶۰ رأی نیاز است، بنابراین جمهوریخواهان به حمایت دموکراتها یا کرسیهای مستقل نیاز دارند. جمهوریخواهان سنا اکنون پس از مذاکرات تعطیلات، اصلاحات بیشتری را منتشر کردهاند. آنها گفتهاند که این لایحه بیش از ۱۱۵ «دستاورد» دموکراتیک دارد، با تدابیر جدید مقابله با کلاهبرداری و تغییراتی برای برخی از پلتفرمهای مالی غیرمتمرکز (DeFi)، همچنین اعطای اختیارات شفاف رمزارزی به اتحادیههای اعتباری.
مدیرعامل کوینبیس، برایان آرمسترانگ، خواستار رأی «آری» شد و اشاره کرد که نگرانیهای اساسی قبلی شرکت نیز برطرف شده است.
با این حال، عدم دستیابی به ۶۰ رأی میتواند به طور جدی حرکت پشت پیشرفتهترین تلاش کنگره برای آنچه بسیاری آن را چارچوب جامع ساختار بازار رمزارز میدانند، تضعیف کند. اما چرا؟ در این مقاله، سه نکته مهمی که قانون CLARITY برای رمزارز انجام میدهد را بررسی میکنیم.
شکاف SEC-CFTC هسته اصلی قانونگذاری است
CLARITY اساساً درباره تعیین دقیق مسئولیت نهادهای نظارتی است. این چارچوب برای حفظ اختیارات کمیسیون بورس و اوراق بهادار (SEC) بر اوراق بهادار و برخی معاملات مرتبط با جذب سرمایه طراحی شده است. در عین حال، نقش کمیسیون معاملات آتی کالا (CFTC) را در بازارهای نقدی داراییهای دیجیتال و واسطهها گسترش میدهد.
در متن لایحه همچنین مفهومی به نام «داراییهای فرعی» (ancillary assets) معرفی شده است. در اصل، اینها توکنهای شبکهای هستند که ارزش آنها ممکن است به تلاشهای کارآفرینانه یا مدیریتی وابسته باشد، در حالی که خود توکنها به عنوان کالا در نظر گرفته میشوند و افشاسازیهای خاصی را میطلبند.
این تعهدات میتواند زمانی که تلاشهای مدیریتی مرتبط پایان مییابد، خاتمه یابد. در عمل، این پیشنهاد تلاش میکند تا برخورد قانونی اوراق بهادار با معاملات جذب سرمایه (مانند ICO، STO، IEO، عرضه NFT و غیره) را از وضعیت نظارتی بعدی خود توکن جدا کند. این موضوع یکی از قدیمیترین ابهامات حقوقی صنعت را هدف قرار میدهد.
حفاظت از DeFi با آزمون غیرمتمرکز بودن همراه است
دومین مسئلهای که این لایحه به آن میپردازد حوزه مالی غیرمتمرکز و نگهداری شخصی داراییهاست. آخرین اصلاحات، پروتکلهای DeFi غیرغیرمتمرکز را هدف قرار میدهد. این بدان معناست که پروتکلهایی که ظاهراً غیرمتمرکز هستند اما طرفهای قابل شناسایی کنترل معناداری دارند، مشمول الزامات ثبتنام CFTC برای فعالیتهای مرتبط با داراییهای دیجیتال نقدی میشوند.
چارچوب کلی به اختیارات، کنترل و همچنین توانایی سانسور عملیات هنگام تعیین غیرمتمرکز بودن یا نبودن یک پروتکل توجه میکند. با این حال، از توسعهدهندگان نرمافزار و مشارکتکنندگان شبکه که نقش آنها محدود به توسعه نرمافزار یا تأیید تراکنشهاست، حمایت میکند. همچنین تصریح میکند که آژانسهای فدرال به طور کلی نمیتوانند افراد را از استفاده از کیف پولهای شخصی منع کنند.
هدف این است که نهادهایی که واقعاً خدمات مالی را کنترل میکنند، تنظیم شوند بدون اینکه الزاماً کد متنباز یا زیرساخت واقعاً غیرمتمرکز مانند صرافیهای متمرکز تلقی شود.
صرافیهای رمزارز مشمول مقررات رسمی فدرال خواهند شد
در نهایت، شرکتهایی که اکثر آمریکاییها از طریق آنها رمزارز خرید و فروش میکنند نیز در معرض مقررات قرار میگیرند. قانون CLARITY صرافیها، کارگزاران و معاملهگران داراییهای دیجیتال را مشمول رژیم ثبت و نظارت فدرال تعریفشدهای میکند. این در مقابل وضعیت فعلی است که آنها تحت ترکیبی از الزامات ایالتی، اقدامات اجرایی و اختیارات فدرال گیجکننده و اغلب همپوشان فعالیت میکنند.
این چارچوب الزامات مربوط به حفاظت از مشتری و سلامت بازار را در بر میگیرد. آخرین پیشنهاد سنا همچنین الزامات قانون محرمانگی بانکی (Bank Secrecy Act) را به واسطههای رمزارزی مرتبط تعمیم میدهد.
در اصل، این بدان معناست که برنامههای ضد پولشویی، شناسایی مشتری، گزارش فعالیتهای مشکوک و رعایت تحریمها به بخش جداییناپذیر و صریح چارچوب فدرال تبدیل میشود.
این قانون همچنین خواستار افشاسازیها و حمایتهای بیشتری برای مقابله با سوءاستفاده داخلی، کلاهبرداری و نحوه برخورد با داراییهای مشتریان است.
به همین دلیل است که قانون CLARITY فراتر از تصمیمگیری درباره اینکه آیا توکنهای منفرد اوراق بهادار هستند یا کالا – میتواند قواعد حیاتی فعالیت فدرال برای کل بازار رمزارز را تعیین کند.